



本文梳理近几周流传的部分不实信息,并对其进行驳斥。
俄乌冲突爆发之后,我意识到一件事:全球石油行业(包括西方石油公司、船东与产油国)极其抗拒任何扰乱其商业模式的事件。2022年,行业几乎不敢公开表达这一点,因为听起来像是在对俄罗斯的妥协。于是,当时铺天盖地传出这样的预测:如果七国集团(G7)落实对俄石油价格上限,油价可能飙升至380美元/桶。
最终价格上限政策落地,而这些预测被证明完全错误。究其本质,它们根本算不上预测,只是行业借制造恐慌开展游说的手段。
今年那些末日论调式油价预测,宣称油价将涨到150美元甚至200美元/桶,套路如出一辙。这类观点源于一种抵触情绪:不愿看到任何干预石油市场的举措,因为这类干预会损害既得利益集团的盈利空间。对伊朗石油禁运本能式的反对,也属于这一类。要知道,伊朗石油禁运实施短短数周,无数能源分析师就断言这项政策“从一开始就注定失败”,而短短几周时间显然不足以做出定论。
说到底,和2022年的情况一样:这些末日油价预测以及对封锁政策的反对,表象之下另有目的。它们只是包装成行业分析的游说说辞。
我之前陆续写过几篇关于石油市场、破除相关谣言的文章,本文是更新版本。正式开始前,先说三点:
第一,我不想让人觉得我无视油价大幅上涨的风险。我认为油价不会重回125美元/桶——这是保罗·克鲁格曼在3月文章中提出的油价高点,我也在此前几天的文章里完整展开过相关分析。但我清楚自己的分析有可能出错,所以这些“辟谣”文章本质上是梳理当下各方争论,检验我自身论点是否站得住脚。
第二,鼓吹油价末日论的那群人总是不断变换说辞。2026年初,他们称现货布伦特原油(即即期布伦特)才是真实油价,而近月期货价格是被人为操纵的。但在即期布伦特价格暴跌之后,他们又把焦点转向成品油。
在这些人眼中,危机永远存在;但真相是,他们一直在混淆视听、刻意掩饰。这群人不断变动评判标准,本身就存在问题。当然,这不代表我的观点一定正确,只是希望长久来看,我严谨、连贯的分析逻辑能带来一点价值。
第三,当前石油市场焦虑情绪居高不下,部分原因是原油应急储备已经大幅消耗。我在之前文章中解释过,库存下降并不会改变我对布伦特原油峰值125美元/桶的判断,本文就不再赘述这一点。
下面是本轮需要破除的几个油价迷思:
迷思1:即期布伦特原油才是真实油价
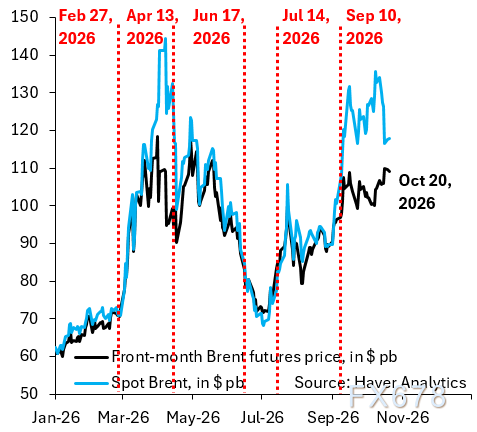
这套说法近期再度抬头,有人认为流动性更强、交易更广泛的近月期货价格只是“主观情绪”。
之所以这个论调死灰复燃,正如上方图表所示,是因为近几周即期布伦特价格显著高于近月期货价格。
然而,就在这套观点再次流行之后,即期布伦特油价迅速大跌,回落至贴近近月期货的水平,重演了4月发生过的一幕。
可以说,这个迷思已经不攻自破。只是我很遗憾,这类说法当初还能获得大量关注。
迷思2:2027年12月期货价格才是关键指标
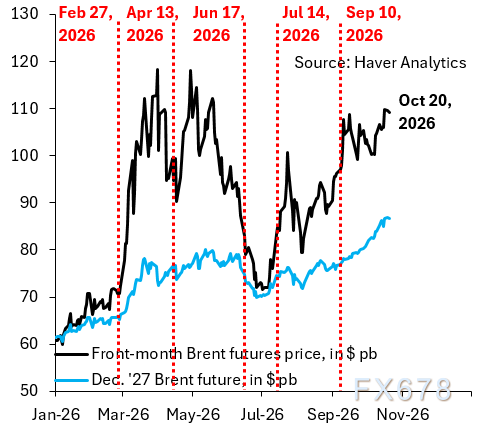
就是之前声称近月期货只是“情绪产物”的同一批人,如今改口说2027年12月期货才具备参考意义。
这足以看出他们的论证毫无连贯性,只是随口推测。即期布伦特那套逻辑行不通,就转而拿2027年12月期货说事。
严谨的论证,应当检验2027年12月期货价格能否预判近月期货走势。从上方图表可见:即便2027年12月期货走势相当平稳,近月期货依旧大幅震荡。这个远期合约不存在任何预测信号。如果近月期货只是“情绪”,那2027年12月期货同样如此。
迷思3:油轮运输量回升是虚假说法
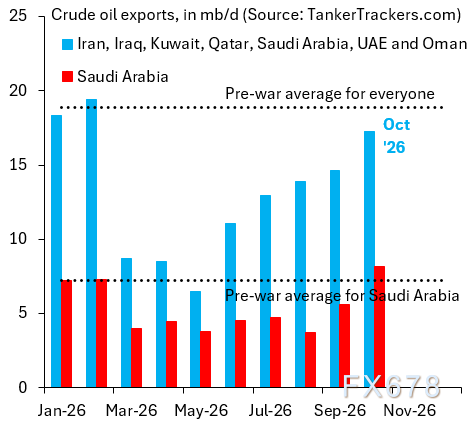
我在上周六的文章中提到,目前市场已有广泛共识:霍尔木兹海峡的油轮通航量几乎恢复到战前水平。
上图来自Tanker Trackers这个优质平台,足以佐证。图中蓝色曲线代表波斯湾总出口量,较战前低10%;红色曲线是沙特出口量,较战前高出10%。
当前背景是,在美国封锁之下,伊朗石油出口已经降至零。所有可靠数据都表明,石油供应基本回归常态。
迷思4:高油价说明供应并未恢复常态
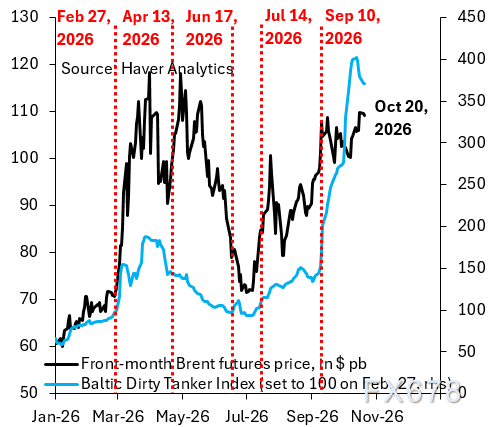
正如我上周六文章所说,高油价传递的并不是这个信号。上方图表显示,9月10日沙特东西输油管道遇袭,原油海运成本急剧飙升,后续伊朗革命卫队发动的袭击进一步推高运费。
美国有能力平息霍尔木兹海峡内伊朗革命卫队的袭击,扭转这一局面。但美国在中期选举前选择按兵不动,担心战火再起会进一步推高油价。
这套逻辑其实本末倒置:当下推高油价的,恰恰是美国没有采取军事行动。只要压制伊朗革命卫队炮艇的袭扰,油价就会回落。
这场冲突远未尘埃落定。如果局势再度爆发热战,油价或许还会上涨一段时间。但我们已经看清,诸多谣言不攻自破,最重要的就是150、200美元这类末日油价预测。
归根结底,我认为伊朗已经失去对霍尔木兹海峡的掌控——它手中最核心的筹码不复存在。而封锁与美国制裁,是迫使伊朗带着诚意回到谈判桌的最优手段。
最终价格上限政策落地,而这些预测被证明完全错误。究其本质,它们根本算不上预测,只是行业借制造恐慌开展游说的手段。
今年那些末日论调式油价预测,宣称油价将涨到150美元甚至200美元/桶,套路如出一辙。这类观点源于一种抵触情绪:不愿看到任何干预石油市场的举措,因为这类干预会损害既得利益集团的盈利空间。对伊朗石油禁运本能式的反对,也属于这一类。要知道,伊朗石油禁运实施短短数周,无数能源分析师就断言这项政策“从一开始就注定失败”,而短短几周时间显然不足以做出定论。
说到底,和2022年的情况一样:这些末日油价预测以及对封锁政策的反对,表象之下另有目的。它们只是包装成行业分析的游说说辞。
我之前陆续写过几篇关于石油市场、破除相关谣言的文章,本文是更新版本。正式开始前,先说三点:
第一,我不想让人觉得我无视油价大幅上涨的风险。我认为油价不会重回125美元/桶——这是保罗·克鲁格曼在3月文章中提出的油价高点,我也在此前几天的文章里完整展开过相关分析。但我清楚自己的分析有可能出错,所以这些“辟谣”文章本质上是梳理当下各方争论,检验我自身论点是否站得住脚。
第二,鼓吹油价末日论的那群人总是不断变换说辞。2026年初,他们称现货布伦特原油(即即期布伦特)才是真实油价,而近月期货价格是被人为操纵的。但在即期布伦特价格暴跌之后,他们又把焦点转向成品油。
在这些人眼中,危机永远存在;但真相是,他们一直在混淆视听、刻意掩饰。这群人不断变动评判标准,本身就存在问题。当然,这不代表我的观点一定正确,只是希望长久来看,我严谨、连贯的分析逻辑能带来一点价值。
第三,当前石油市场焦虑情绪居高不下,部分原因是原油应急储备已经大幅消耗。我在之前文章中解释过,库存下降并不会改变我对布伦特原油峰值125美元/桶的判断,本文就不再赘述这一点。
下面是本轮需要破除的几个油价迷思:
迷思1:即期布伦特原油才是真实油价
这套说法近期再度抬头,有人认为流动性更强、交易更广泛的近月期货价格只是“主观情绪”。
之所以这个论调死灰复燃,正如上方图表所示,是因为近几周即期布伦特价格显著高于近月期货价格。
然而,就在这套观点再次流行之后,即期布伦特油价迅速大跌,回落至贴近近月期货的水平,重演了4月发生过的一幕。
可以说,这个迷思已经不攻自破。只是我很遗憾,这类说法当初还能获得大量关注。
迷思2:2027年12月期货价格才是关键指标
就是之前声称近月期货只是“情绪产物”的同一批人,如今改口说2027年12月期货才具备参考意义。
这足以看出他们的论证毫无连贯性,只是随口推测。即期布伦特那套逻辑行不通,就转而拿2027年12月期货说事。
严谨的论证,应当检验2027年12月期货价格能否预判近月期货走势。从上方图表可见:即便2027年12月期货走势相当平稳,近月期货依旧大幅震荡。这个远期合约不存在任何预测信号。如果近月期货只是“情绪”,那2027年12月期货同样如此。
迷思3:油轮运输量回升是虚假说法
我在上周六的文章中提到,目前市场已有广泛共识:霍尔木兹海峡的油轮通航量几乎恢复到战前水平。
上图来自Tanker Trackers这个优质平台,足以佐证。图中蓝色曲线代表波斯湾总出口量,较战前低10%;红色曲线是沙特出口量,较战前高出10%。
当前背景是,在美国封锁之下,伊朗石油出口已经降至零。所有可靠数据都表明,石油供应基本回归常态。
迷思4:高油价说明供应并未恢复常态
正如我上周六文章所说,高油价传递的并不是这个信号。上方图表显示,9月10日沙特东西输油管道遇袭,原油海运成本急剧飙升,后续伊朗革命卫队发动的袭击进一步推高运费。
美国有能力平息霍尔木兹海峡内伊朗革命卫队的袭击,扭转这一局面。但美国在中期选举前选择按兵不动,担心战火再起会进一步推高油价。
这套逻辑其实本末倒置:当下推高油价的,恰恰是美国没有采取军事行动。只要压制伊朗革命卫队炮艇的袭扰,油价就会回落。
这场冲突远未尘埃落定。如果局势再度爆发热战,油价或许还会上涨一段时间。但我们已经看清,诸多谣言不攻自破,最重要的就是150、200美元这类末日油价预测。
归根结底,我认为伊朗已经失去对霍尔木兹海峡的掌控——它手中最核心的筹码不复存在。而封锁与美国制裁,是迫使伊朗带着诚意回到谈判桌的最优手段。


 沪公网安备 31010702001056号