



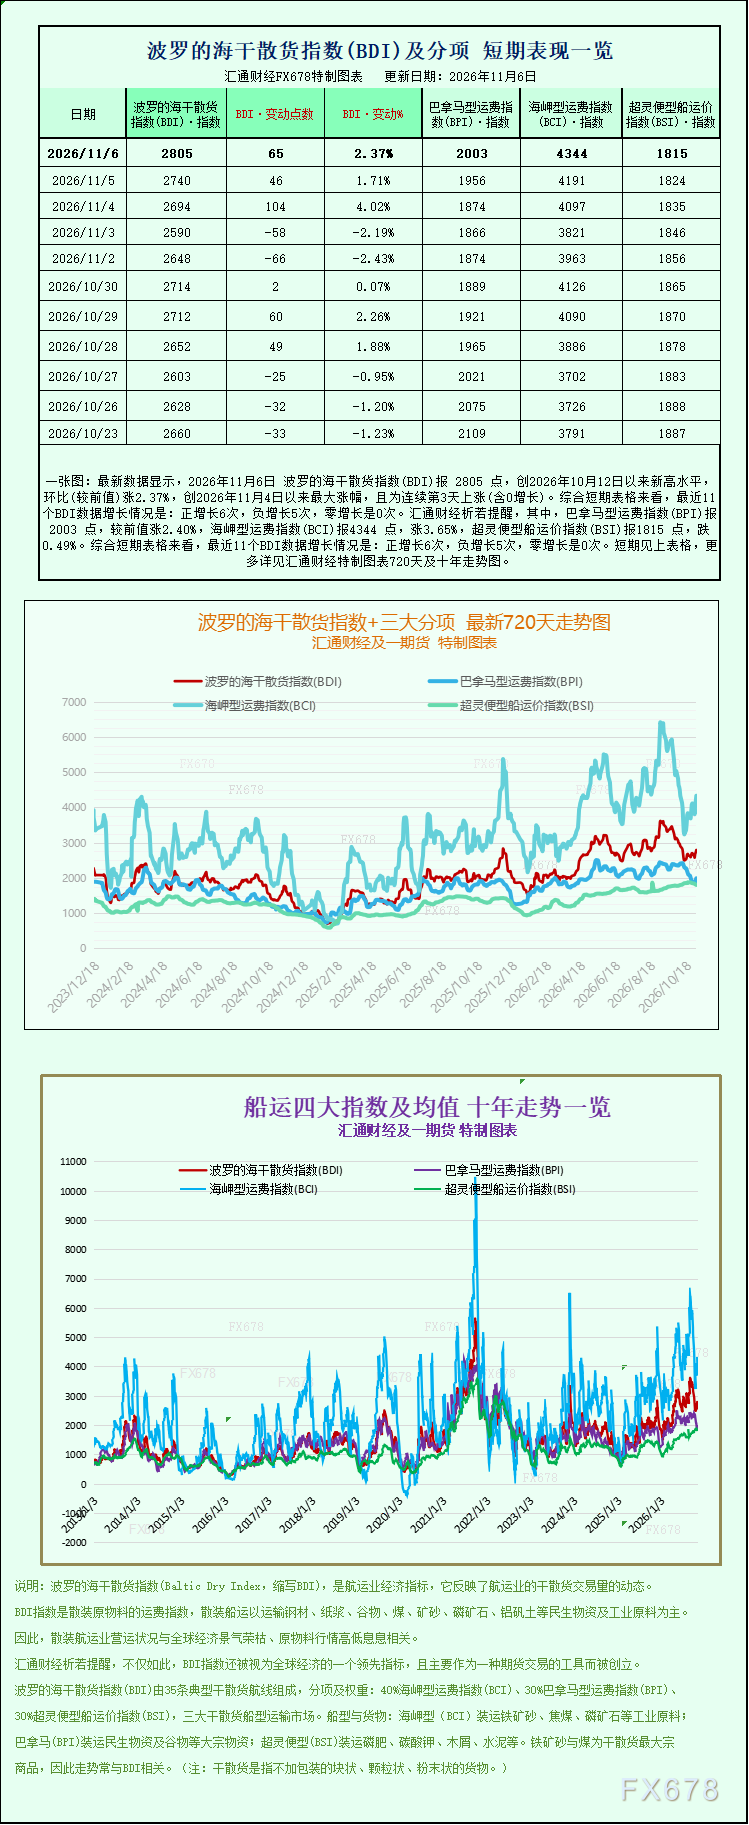
最新数据显示,2026年11月6日 波罗的海干散货指数(BDI)报 2805 点,创2026年10月12日以来新高水平,环比(较前值)涨2.37%,创2026年11月4日以来最大涨幅,且为连续第3天上涨(含0增长)。
最新数据显示,2026年11月6日 波罗的海干散货指数(BDI)报 2805 点,创2026年10月12日以来新高水平,环比(较前值)涨2.37%,创2026年11月4日以来最大涨幅,且为连续第3天上涨(含0增长)。综合短期表格来看,最近11个BDI数据增长情况是:正增长6次,负增长5次,零增长是0次。其中,巴拿马型运费指数(BPI)报2003 点,较前值涨2.40%,海岬型运费指数(BCI)报4344 点,涨3.65%,超灵便型船运价指数(BSI)报1815 点,跌0.49%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见汇通财经特制图表。
受好望角型船以及巴拿马型船海运运价走强带动,波罗的海交易所核心干散货海运指数于周五继续上行,实现连续第三周周度收涨,反映出国际干散货海运市场不同船型之间行情分化进一步加剧,大型船舶运价回暖,中小型船型却承压走弱,市场整体情绪偏向积极。
波罗的海干散货综合指数(BDI)用来跟踪好望角型、巴拿马型以及超灵便型船舶的运费水平,是全球干散货海运贸易的重要风向标。该指数周五上涨65点,涨幅达到2.37%,收盘报2805点,价格创下自10月12日以来的阶段新高,周度整体累计涨幅为3.4%。本轮指数持续回升,主要驱动力来自大宗商品贸易带动的大型货船需求释放,铁矿石、煤炭等大宗原料的跨洋运输活动有所升温,推升主力船型的租船报价。
细分船型数据来看,好望角型船指数(BCI)表现最为亮眼,当日上涨153点,涨幅3.65%,收于4344点,触及近一个月以来最高点位,同样完成周线三连涨,单周涨幅高达5.3%。好望角型船舶主要承运15万吨级别的大宗货物,运输货物以铁矿石、动力煤为主,这类船型的收益变化直接映射钢铁产业链上游原料海运需求。数据显示,好望角型船舶日均收益上涨1382美元,达到35892美元。铁矿石期货盘面在周五保持震荡平稳,同样录得连续第二周周度上涨,市场普遍预期焦炭价格后续还有下调空间,焦炭降价能够缓解钢厂的生产成本压力,有望刺激钢厂维持乃至扩大原料补库节奏,进而持续拉动远洋铁矿石海运的贸易订单,给好望角船运市场带来基本面支撑。不过也需要看到,铁矿石市场预期驱动成分居多,下游钢厂实际开工的变化,依旧是后续决定海运需求能否持续释放的关键变量。
巴拿马型船指数(BPI)同样迎来明显回暖,该指数上涨47点,涨幅2.40%,收盘2003点,创下10月27日之后新高,本周累计涨幅达到6%。巴拿马型船舶载重吨大多处于6万?7万吨区间,主要承担煤炭、粮食等品类的跨国海运业务。伴随运价上行,巴拿马型船日均收益增加427美元,至18030美元。粮食出口国的外运订单、亚太区域煤炭调运需求共同推高巴拿马船租价。全球粮食贸易季节性发运,叠加能源贸易流转,让中型干散货船的市场活跃度得到改善,成为本轮指数上行的另一重要支柱。
与两大主力船型的强势表现形成鲜明对比,超灵便型船指数(BSI)走出反向行情,指数下跌9点,跌幅0.49%,报1815点,跌至10月9日之后的最低水平,周度跌幅2.7%,实现连续第二周周度下滑。超灵便型船舶更多聚焦短途、小批量的散货运输,区域内贸易需求偏弱,船舶供给相对充裕,压制这类船型的运费水平。大小船型行情分化,也体现当前干散货市场的结构性特征:长途大宗原料海运需求回暖,但区域短途散货流转尚未同步复苏,市场复苏并不均衡。
从整体市场逻辑分析,BDI三连上涨,一方面是前期价格回调之后出现修复性反弹;另一方面,铁矿石、煤炭的贸易预期升温,带动大型远洋货船租船需求。但超灵便型船持续走弱提醒市场,整体干散货行业并未进入全面繁荣阶段,上涨更多集中在大型船型。后续需要持续观察钢厂实际采购力度、全球粮食出口节奏,还有船舶运力投放情况。如果下游实体需求不及市场乐观预期,那么当前运价上涨势头可能难以长期延续。反之,若原料补库持续落地,大型散货船运价有望维持高位。
受好望角型船以及巴拿马型船海运运价走强带动,波罗的海交易所核心干散货海运指数于周五继续上行,实现连续第三周周度收涨,反映出国际干散货海运市场不同船型之间行情分化进一步加剧,大型船舶运价回暖,中小型船型却承压走弱,市场整体情绪偏向积极。
波罗的海干散货综合指数(BDI)用来跟踪好望角型、巴拿马型以及超灵便型船舶的运费水平,是全球干散货海运贸易的重要风向标。该指数周五上涨65点,涨幅达到2.37%,收盘报2805点,价格创下自10月12日以来的阶段新高,周度整体累计涨幅为3.4%。本轮指数持续回升,主要驱动力来自大宗商品贸易带动的大型货船需求释放,铁矿石、煤炭等大宗原料的跨洋运输活动有所升温,推升主力船型的租船报价。
细分船型数据来看,好望角型船指数(BCI)表现最为亮眼,当日上涨153点,涨幅3.65%,收于4344点,触及近一个月以来最高点位,同样完成周线三连涨,单周涨幅高达5.3%。好望角型船舶主要承运15万吨级别的大宗货物,运输货物以铁矿石、动力煤为主,这类船型的收益变化直接映射钢铁产业链上游原料海运需求。数据显示,好望角型船舶日均收益上涨1382美元,达到35892美元。铁矿石期货盘面在周五保持震荡平稳,同样录得连续第二周周度上涨,市场普遍预期焦炭价格后续还有下调空间,焦炭降价能够缓解钢厂的生产成本压力,有望刺激钢厂维持乃至扩大原料补库节奏,进而持续拉动远洋铁矿石海运的贸易订单,给好望角船运市场带来基本面支撑。不过也需要看到,铁矿石市场预期驱动成分居多,下游钢厂实际开工的变化,依旧是后续决定海运需求能否持续释放的关键变量。
巴拿马型船指数(BPI)同样迎来明显回暖,该指数上涨47点,涨幅2.40%,收盘2003点,创下10月27日之后新高,本周累计涨幅达到6%。巴拿马型船舶载重吨大多处于6万?7万吨区间,主要承担煤炭、粮食等品类的跨国海运业务。伴随运价上行,巴拿马型船日均收益增加427美元,至18030美元。粮食出口国的外运订单、亚太区域煤炭调运需求共同推高巴拿马船租价。全球粮食贸易季节性发运,叠加能源贸易流转,让中型干散货船的市场活跃度得到改善,成为本轮指数上行的另一重要支柱。
与两大主力船型的强势表现形成鲜明对比,超灵便型船指数(BSI)走出反向行情,指数下跌9点,跌幅0.49%,报1815点,跌至10月9日之后的最低水平,周度跌幅2.7%,实现连续第二周周度下滑。超灵便型船舶更多聚焦短途、小批量的散货运输,区域内贸易需求偏弱,船舶供给相对充裕,压制这类船型的运费水平。大小船型行情分化,也体现当前干散货市场的结构性特征:长途大宗原料海运需求回暖,但区域短途散货流转尚未同步复苏,市场复苏并不均衡。
从整体市场逻辑分析,BDI三连上涨,一方面是前期价格回调之后出现修复性反弹;另一方面,铁矿石、煤炭的贸易预期升温,带动大型远洋货船租船需求。但超灵便型船持续走弱提醒市场,整体干散货行业并未进入全面繁荣阶段,上涨更多集中在大型船型。后续需要持续观察钢厂实际采购力度、全球粮食出口节奏,还有船舶运力投放情况。如果下游实体需求不及市场乐观预期,那么当前运价上涨势头可能难以长期延续。反之,若原料补库持续落地,大型散货船运价有望维持高位。


 沪公网安备 31010702001056号