



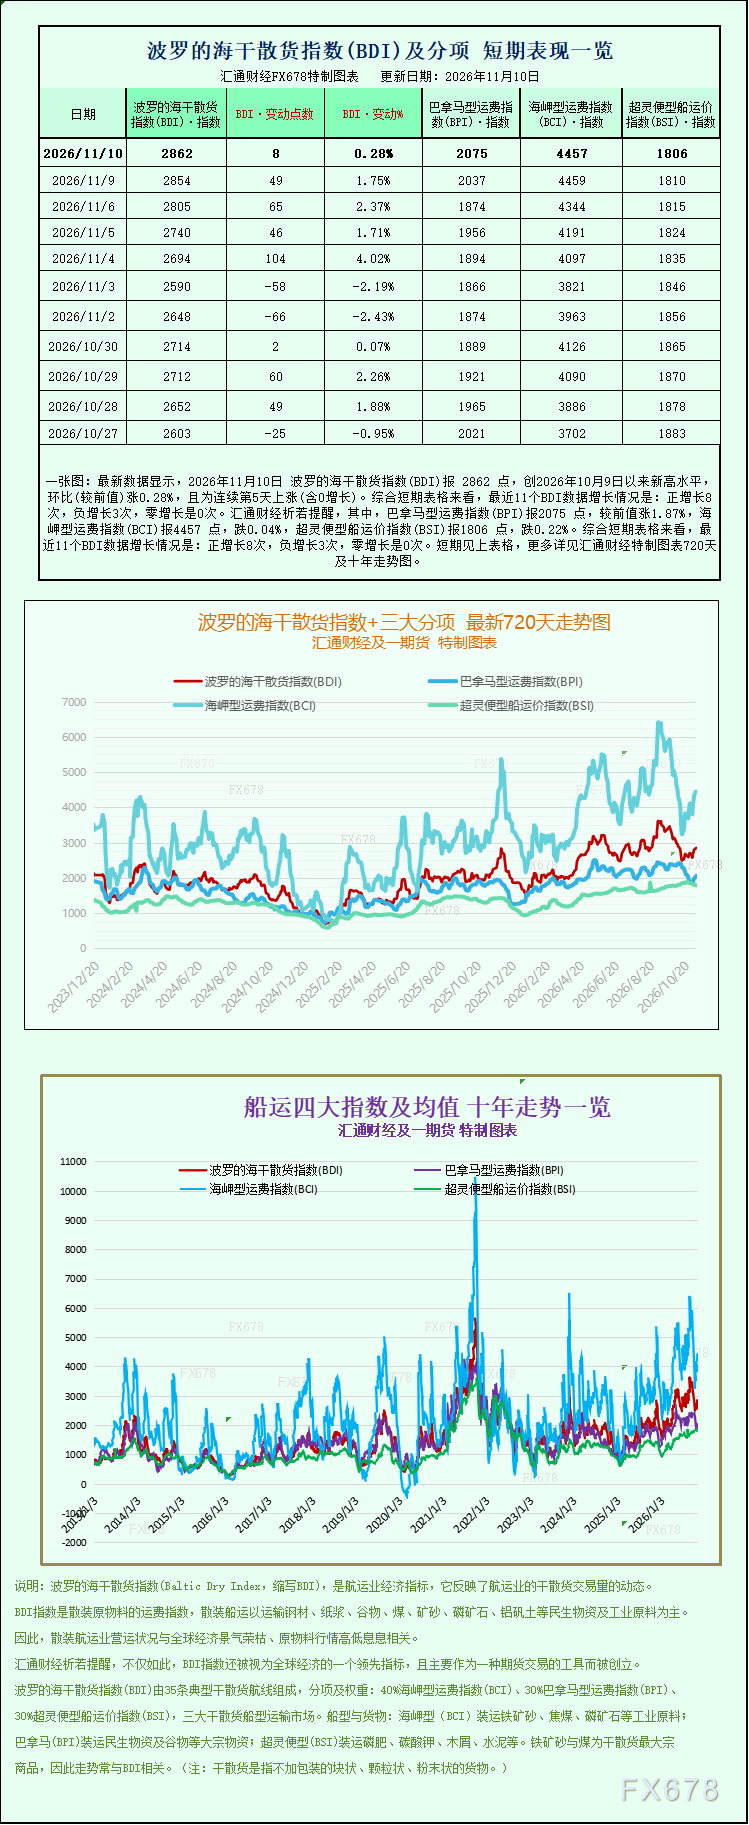
最新数据显示,2026年11月10日 波罗的海干散货指数(BDI)报 2862 点,创2026年10月9日以来新高水平,环比(较前值)涨0.28%,且为连续第5天上涨(含0增长)。综合短期表格来看,最近11个BDI数据增长情况是:正增长8次,负增长3次,零增长是0次。
最新数据显示,2026年11月10日 波罗的海干散货指数(BDI)报 2862 点,创2026年10月9日以来新高水平,环比(较前值)涨0.28%,且为连续第5天上涨(含0增长)。综合短期表格来看,最近11个BDI数据增长情况是:正增长8次,负增长3次,零增长是0次。其中,巴拿马型运费指数(BPI)报2075 点,较前值涨1.87%,海岬型运费指数(BCI)报4457 点,跌0.04%,超灵便型船运价指数(BSI)报1806 点,跌0.22%。波罗的海干散货指数+三大分项的最新720天走势图、十年走势图等详见汇通财经特制图表。
波罗的海交易所核心海运运价指数,作为全球干散货大宗商品海运运费的核心风向标,在周二小幅走高,创下近一个月以来的新高,本轮上涨主要由巴拿马型船舶运费走强带动。
波罗的海干散货综合指数覆盖海岬型、巴拿马型以及超灵便型三类主流干散货船型运价表现,当日上涨8点,涨幅0.3%,收报2862点,这一读数刷新了自10月9日之后的阶段高点。该指数是全球大宗商品航运市场最为重要的观测指标之一,市场参与者、贸易商、矿企、粮商以及航运资本都会依托该指数判断全球实物货流的冷热程度。指数上行,通常意味着全球干散货海运需求回暖、船东议价能力抬升;指数回落,则指向货盘不足、运力相对过剩,航运市场承压。干散货航运承担着铁矿石、煤炭、粮食、水泥、化肥等基础工业原料与大宗农产品的跨洋运输任务,其运价波动,既是全球制造业、基建活动、能源消费、粮食贸易的同步映射,也会反向影响大宗商品贸易成本,沿产业链传导至上游资源国与下游制造业经济体。
分船型来看,走势呈现明显分化。海岬型船指数当日持平于4457点,在前一交易日,该指数刚刚触及一个多月内的峰值,短期进入震荡休整阶段。海岬型船是干散货船队当中吨位最大的主力船型,标准载重约15万吨,主要承运铁矿石与动力煤,贸易流向高度绑定澳洲、巴西至中国的铁矿石运输航线,以及印尼、澳洲煤炭的跨洋贸易,是观察中国钢铁产业原料采购节奏的先行指标。数据显示,海岬型船日均收益当日回落19美元,报36917美元。尽管运价高位企稳,但单船收益小幅回调,反映出海岬型市场上涨动能有所放缓。前期拉动海岬型运价冲高的驱动力,主要来自阶段性铁矿石发运节奏扰动以及钢厂补库带来的短期货盘集中释放;随着前期集中到港窗口过去,叠加国内钢厂持续面临盈利约束、主动大举补库意愿有限,海岬型船运价失去持续上攻的支撑,转而高位横盘。
铁矿石期货盘面周二维持窄幅震荡格局,多空力量博弈趋于均衡。一方面,全球铁矿石发运总量回落、中国主要港口到港量明显下滑,供给端收缩给矿价带来托底力量;另一方面,港口铁矿石库存持续处于偏高区间,叠加国内钢厂终端需求偏弱,压制价格上行空间,两大因素相互对冲,使得铁矿石难以走出单边行情。铁矿石的需求根基在于钢铁生产,而钢铁需求又关联地产、基建、机械制造等终端行业。当前下游终端订单修复节奏偏慢,钢厂生产保持谨慎,原料采购以按需拿货为主,不愿大规模囤货,这也限制了上游铁矿石贸易商持续租船锁运的积极性,间接拖累海岬型船运价进一步上行。供需两端的拉扯局面,也让海岬型航运板块失去独立走强的基础,在创出阶段高点之后进入盘整消化。
巴拿马型船成为当日市场最大亮点。巴拿马型船指数上涨38点,涨幅1.9%,收于2075点,重回10月26日的水平。巴拿马型船常规载重吨位在6万至7万吨区间,核心货种为煤炭与粮食,航线覆盖大西洋、太平洋多条粮食出口航线以及亚太区域煤炭贸易,市场结构相比海岬型更加分散,受多国粮食出口、火电用煤需求变化影响更强。巴拿马型船日均收益大涨342美元,至18672美元,涨幅显著高于综合指数,是拉动波罗的海综合指数走高的核心引擎。本轮巴拿马型船运价走强,背后存在多重现实因素支撑。进入四季度,北半球进入冬季,部分国家取暖用电需求抬升,带动动力煤贸易活动增加;同时,南北美、黑海地区粮食出口进入传统发运窗口期,玉米、大豆、小麦的远洋出口货盘集中释放,持续消化巴拿马型可用运力。粮食货盘与煤炭货盘同步增加,叠加部分区域航线运力阶段性收紧,船东报价底气增强,推高该船型运费水平。和高度依赖中国铁矿石需求的海岬型船不同,巴拿马型市场的需求来源更加多元,除亚洲煤炭进口之外,黑海粮食外运、美湾谷物运往欧洲、中东等航线都能提供增量货盘,在单一需求走弱的时候,更容易出现结构性行情。
小型船板块走势偏弱,抵消了一部分巴拿马型船带来的涨幅。超灵便型船指数下跌4点,跌幅0.2%,收报1806点,创下10月7日以来最低值。超灵便型船吨位更小,航线更加灵活,除煤炭、粮食外,也承接化肥、建材、小批量矿砂等杂散货运输,服务大量短途以及支线贸易。该船型运价走弱,反映出中小型散货贸易、区域内支线货流相对平淡,市场需求分层特征十分突出。大型船、中型船、小型船行情背离,说明当前全球干散货市场并非全面复苏,而是结构性分化:粮食、冬季取暖煤带动巴拿马型船行情回暖,但杂散货、小批量原料贸易需求并未同步跟进,整体复苏基础尚不稳固。
整体来看,当前波罗的海干散货指数反弹属于结构性行情,而非全面牛市。海岬型船受中国钢铁产业链偏弱的约束高位震荡;巴拿马型船受益于粮食出口旺季与冬季煤炭需求迎来阶段性修复;超灵便型船受杂货需求低迷拖累继续走弱。后续市场的走向,需要持续跟踪几个关键变量:巴西、澳洲铁矿石发运恢复节奏、国内钢厂原料补库意愿、黑海与美洲粮食出口装船进度、亚太地区冬季火电耗煤增量,以及新船交付带来的中长期运力供给压力。一旦粮食和煤炭的阶段性货盘红利消退,而铁矿石需求没有明显改善,本轮指数反弹空间或将受限;反之,如果下游制造业、基建需求出现超预期回暖,带动铁矿石和煤炭采购持续放量,干散货航运市场有望迎来整体性走强。
波罗的海交易所核心海运运价指数,作为全球干散货大宗商品海运运费的核心风向标,在周二小幅走高,创下近一个月以来的新高,本轮上涨主要由巴拿马型船舶运费走强带动。
波罗的海干散货综合指数覆盖海岬型、巴拿马型以及超灵便型三类主流干散货船型运价表现,当日上涨8点,涨幅0.3%,收报2862点,这一读数刷新了自10月9日之后的阶段高点。该指数是全球大宗商品航运市场最为重要的观测指标之一,市场参与者、贸易商、矿企、粮商以及航运资本都会依托该指数判断全球实物货流的冷热程度。指数上行,通常意味着全球干散货海运需求回暖、船东议价能力抬升;指数回落,则指向货盘不足、运力相对过剩,航运市场承压。干散货航运承担着铁矿石、煤炭、粮食、水泥、化肥等基础工业原料与大宗农产品的跨洋运输任务,其运价波动,既是全球制造业、基建活动、能源消费、粮食贸易的同步映射,也会反向影响大宗商品贸易成本,沿产业链传导至上游资源国与下游制造业经济体。
分船型来看,走势呈现明显分化。海岬型船指数当日持平于4457点,在前一交易日,该指数刚刚触及一个多月内的峰值,短期进入震荡休整阶段。海岬型船是干散货船队当中吨位最大的主力船型,标准载重约15万吨,主要承运铁矿石与动力煤,贸易流向高度绑定澳洲、巴西至中国的铁矿石运输航线,以及印尼、澳洲煤炭的跨洋贸易,是观察中国钢铁产业原料采购节奏的先行指标。数据显示,海岬型船日均收益当日回落19美元,报36917美元。尽管运价高位企稳,但单船收益小幅回调,反映出海岬型市场上涨动能有所放缓。前期拉动海岬型运价冲高的驱动力,主要来自阶段性铁矿石发运节奏扰动以及钢厂补库带来的短期货盘集中释放;随着前期集中到港窗口过去,叠加国内钢厂持续面临盈利约束、主动大举补库意愿有限,海岬型船运价失去持续上攻的支撑,转而高位横盘。
铁矿石期货盘面周二维持窄幅震荡格局,多空力量博弈趋于均衡。一方面,全球铁矿石发运总量回落、中国主要港口到港量明显下滑,供给端收缩给矿价带来托底力量;另一方面,港口铁矿石库存持续处于偏高区间,叠加国内钢厂终端需求偏弱,压制价格上行空间,两大因素相互对冲,使得铁矿石难以走出单边行情。铁矿石的需求根基在于钢铁生产,而钢铁需求又关联地产、基建、机械制造等终端行业。当前下游终端订单修复节奏偏慢,钢厂生产保持谨慎,原料采购以按需拿货为主,不愿大规模囤货,这也限制了上游铁矿石贸易商持续租船锁运的积极性,间接拖累海岬型船运价进一步上行。供需两端的拉扯局面,也让海岬型航运板块失去独立走强的基础,在创出阶段高点之后进入盘整消化。
巴拿马型船成为当日市场最大亮点。巴拿马型船指数上涨38点,涨幅1.9%,收于2075点,重回10月26日的水平。巴拿马型船常规载重吨位在6万至7万吨区间,核心货种为煤炭与粮食,航线覆盖大西洋、太平洋多条粮食出口航线以及亚太区域煤炭贸易,市场结构相比海岬型更加分散,受多国粮食出口、火电用煤需求变化影响更强。巴拿马型船日均收益大涨342美元,至18672美元,涨幅显著高于综合指数,是拉动波罗的海综合指数走高的核心引擎。本轮巴拿马型船运价走强,背后存在多重现实因素支撑。进入四季度,北半球进入冬季,部分国家取暖用电需求抬升,带动动力煤贸易活动增加;同时,南北美、黑海地区粮食出口进入传统发运窗口期,玉米、大豆、小麦的远洋出口货盘集中释放,持续消化巴拿马型可用运力。粮食货盘与煤炭货盘同步增加,叠加部分区域航线运力阶段性收紧,船东报价底气增强,推高该船型运费水平。和高度依赖中国铁矿石需求的海岬型船不同,巴拿马型市场的需求来源更加多元,除亚洲煤炭进口之外,黑海粮食外运、美湾谷物运往欧洲、中东等航线都能提供增量货盘,在单一需求走弱的时候,更容易出现结构性行情。
小型船板块走势偏弱,抵消了一部分巴拿马型船带来的涨幅。超灵便型船指数下跌4点,跌幅0.2%,收报1806点,创下10月7日以来最低值。超灵便型船吨位更小,航线更加灵活,除煤炭、粮食外,也承接化肥、建材、小批量矿砂等杂散货运输,服务大量短途以及支线贸易。该船型运价走弱,反映出中小型散货贸易、区域内支线货流相对平淡,市场需求分层特征十分突出。大型船、中型船、小型船行情背离,说明当前全球干散货市场并非全面复苏,而是结构性分化:粮食、冬季取暖煤带动巴拿马型船行情回暖,但杂散货、小批量原料贸易需求并未同步跟进,整体复苏基础尚不稳固。
整体来看,当前波罗的海干散货指数反弹属于结构性行情,而非全面牛市。海岬型船受中国钢铁产业链偏弱的约束高位震荡;巴拿马型船受益于粮食出口旺季与冬季煤炭需求迎来阶段性修复;超灵便型船受杂货需求低迷拖累继续走弱。后续市场的走向,需要持续跟踪几个关键变量:巴西、澳洲铁矿石发运恢复节奏、国内钢厂原料补库意愿、黑海与美洲粮食出口装船进度、亚太地区冬季火电耗煤增量,以及新船交付带来的中长期运力供给压力。一旦粮食和煤炭的阶段性货盘红利消退,而铁矿石需求没有明显改善,本轮指数反弹空间或将受限;反之,如果下游制造业、基建需求出现超预期回暖,带动铁矿石和煤炭采购持续放量,干散货航运市场有望迎来整体性走强。


 沪公网安备 31010702001056号